Réponse courte : chercher MAIF assurance Annemasse, ou n’importe quelle autre mutuelle, revient à comparer des garanties avant de comparer des adresses. Trois points suffisent à cadrer la décision.
- Le contrat se rattache au logement et au véhicule, pas à la ville où il a été signé.
- Un changement de région impose de déclarer la nouvelle adresse, généralement dans les semaines qui suivent l’emménagement.
- Plafonds, franchises et délais de traitement pèsent plus lourd, le jour du sinistre, que la notoriété d’une marque.
Changer de région bouscule une organisation bien rodée. On pense aux cartons, aux écoles, aux nouveaux trajets, rarement aux contrats qui dorment dans un tiroir. C’est pourtant au moment du déménagement que l’on mesure à quel point une assurance habitation ou automobile dépend d’une adresse précise. L’Auvergne, avec ses quatre départements et ses écarts de densité considérables, illustre bien ce que ce type de bascule implique au quotidien.
L’Auvergne en quelques repères qui changent le quotidien
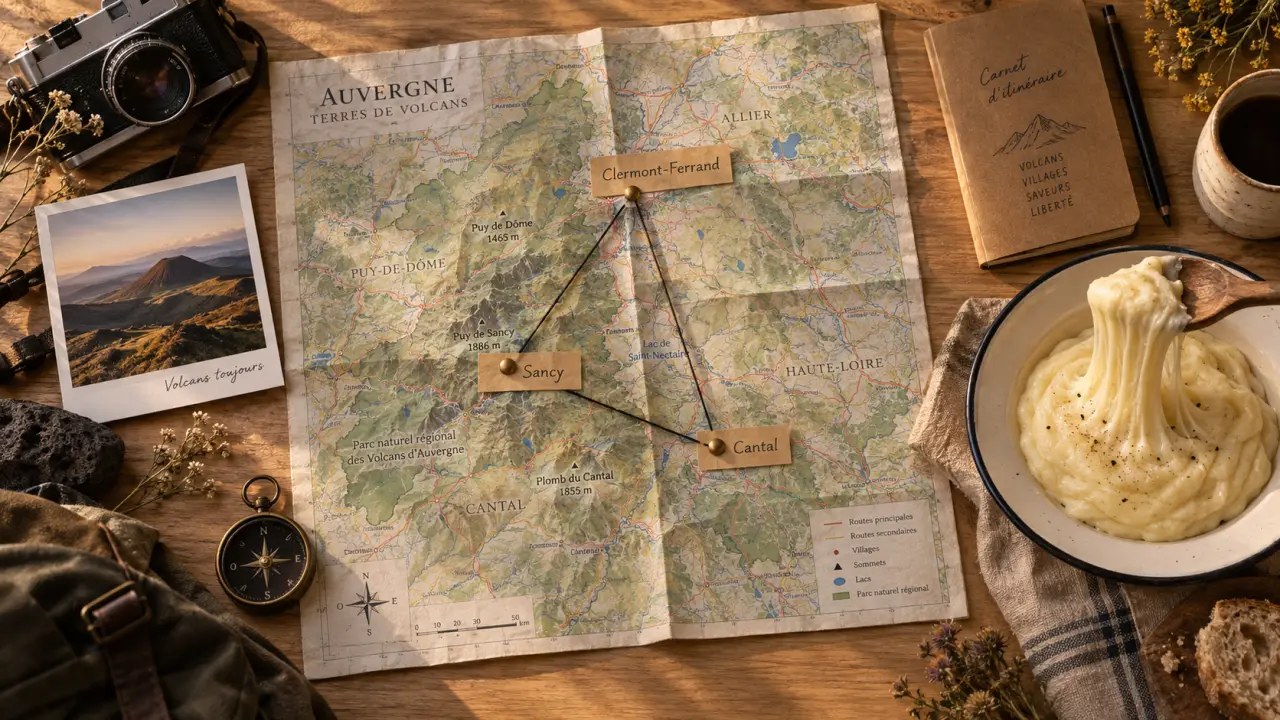
La région réunit l’Allier, le Cantal, la Haute-Loire et le Puy-de-Dôme. Entre la métropole clermontoise, qui concentre l’essentiel de l’activité, et des communes de quelques centaines d’habitants, l’écart de contexte est immense. Un même budget ne se traduit pas de la même façon à Clermont-Ferrand, à Vichy, à Aurillac ou dans un hameau du Cantal.
Deux réalités façonnent la vie locale. D’abord la distance : hors des axes principaux, la voiture reste indispensable, et un trajet domicile-travail de quarante minutes n’a rien d’exceptionnel. Ensuite le climat : les hivers sont marqués sur les reliefs, les étés peuvent être secs, et les épisodes orageux violents ne sont pas rares. Ces deux éléments reviennent dans presque toutes les décisions matérielles, du choix du logement à celui du véhicule.
L’attractivité récente a ajouté une couche. Le télétravail a fait découvrir des communes que l’on n’envisageait pas il y a dix ans, et les prix, nettement inférieurs à ceux de la Haute-Savoie ou de l’Ile-de-France, attirent des ménages venus d’ailleurs. Ce mouvement a des effets très concrets sur le marché du logement et sur les services de proximité.
Se loger en Auvergne : ce que le marché local impose de comprendre
Le premier réflexe consiste à regarder les prix au mètre carré. Il est utile, mais il ne dit presque rien de ce que coûtera le bien sur douze mois. L’écart entre le centre de Clermont-Ferrand et une commune rurale du Cantal se joue autant sur les charges, l’énergie et les travaux que sur le prix d’achat.
| Secteur | Ce que l’on y trouve | Point de vigilance |
|---|---|---|
| Clermont-Ferrand et première couronne | Appartements, petites surfaces, location tendue | Charges de copropriété et stationnement |
| Plaine de l’Allier et bassin de Vichy | Maisons de ville et pavillons | Isolation et mode de chauffage |
| Cantal et Haute-Loire ruraux | Longères, fermettes, biens à rénover | Travaux, accès, assainissement |
| Zones touristiques et stations | Résidences secondaires, locations saisonnières | Vacance hors saison et entretien |
Dans les faits, deux profils se dégagent. Les appartements de la métropole clermontoise séduisent par la proximité des services, mais la tension locative y est réelle et les charges de copropriété méritent d’être lues ligne par ligne. Les maisons anciennes, plus nombreuses dès que l’on s’éloigne, offrent du volume, avec un revers : isolation, chauffage et parfois assainissement à reprendre.
Le diagnostic de performance énergétique joue ici un rôle central. Une étiquette médiocre se traduit par des factures élevées et, à terme, par des travaux obligatoires. Ce point se vérifie avant la visite, pas après.
Le budget réel d’une installation, au-delà du prix affiché
Un déménagement engage plus que le prix du bien. Il faut compter la taxe foncière, dont les taux varient fortement d’une commune à l’autre, les charges de copropriété, l’énergie, l’entretien courant et les déplacements.
- Taxe foncière et éventuelle taxe d’habitation résiduelle, selon la commune.
- Chauffage au bois, au fioul, au gaz ou par pompe à chaleur, avec des écarts de facture importants.
- Déplacements : un second véhicule devient souvent nécessaire en zone rurale.
- Assurances : habitation, automobile, parfois protection juridique.
- Travaux : toiture, menuiseries, assainissement, ravalement.
Ces postes se cumulent et transforment une mensualité confortable en budget serré. La bonne méthode consiste à reconstituer une année complète de dépenses avant de s’engager, plutôt que de raisonner sur le seul prix d’achat ou sur le loyer affiché.
Assurance habitation et auto : ce qui change vraiment après un déménagement
Un contrat d’assurance repose sur des informations déclaratives. L’adresse, la surface, le type de logement, le nombre de pièces, la présence d’un garage ou d’une cheminée entrent dans le calcul du risque. Omettre de signaler un déménagement expose à une réduction d’indemnité, voire à une non-garantie en cas de sinistre.
Les délais de déclaration varient d’un contrat à l’autre, souvent quelques semaines après l’emménagement. Le plus simple reste de prévenir l’assureur dès la signature du bail ou de l’acte de vente, avant même le transfert des meubles.
Dans la région, certains risques méritent une vérification particulière. Les vallées de l’Allier et de la Loire connaissent des crues, plusieurs secteurs sont concernés par le retrait-gonflement des argiles, et la grêle abîme régulièrement les toitures. Côté automobile, la question du stationnement, du kilométrage annuel et du bris de glace se pose dès que l’on quitte une grande agglomération.
Rien n’oblige à rester chez son assureur historique. Les mutuelles comme la MAIF, les bancassureurs et les courtiers en ligne couvrent les mêmes risques avec des curseurs différents. Ce qui départage deux offres, ce sont les plafonds, les franchises, les exclusions et la manière dont un dossier est traité au téléphone.
Comparer avant de choisir : la méthode qui évite les mauvaises surprises
Un bien se juge rarement sur une annonce. Les photos montrent ce qui va bien, l’emplacement se devine mal, et le prix affiché ne dit rien des charges, de la taxe foncière ni des travaux à venir. Comparer sérieusement suppose de retenir les mêmes critères pour chaque bien et de les remplir avant la visite.
Cette grille évite deux erreurs classiques : s’attacher à un coup de coeur mal situé, et laisser filer une opportunité parce qu’elle ne ressemblait pas à ce que l’on cherchait. Pour poser les annonces côte à côte et garder la même lecture d’un dossier à l’autre, ce comparatif aide à structurer la recherche avant de se déplacer.
Le reste se joue sur place. Un après-midi dans le quartier, un passage en semaine puis un week-end, quelques questions aux voisins en disent souvent plus long que trois visites guidées.
Faut-il déclarer son déménagement à son assureur, et dans quel délai ?
Oui, la nouvelle adresse doit être signalée, car elle modifie le risque couvert. Le délai figure dans les conditions générales du contrat et se compte généralement en semaines à partir de l’emménagement. Un oubli peut réduire l’indemnisation en cas de sinistre, mieux vaut donc prévenir dès la signature du bail ou de l’acte de vente.
Une assurance auto souscrite dans une autre région reste-t-elle valable en Auvergne ?
Le contrat reste valable sur tout le territoire français, mais les informations déclarées doivent être à jour : adresse de stationnement, kilométrage annuel, usage professionnel éventuel. Ces éléments font varier la cotisation, à la hausse comme à la baisse. Les signaler évite les mauvaises surprises au moment d’un sinistre.
Les risques climatiques de la région sont-ils couverts par une assurance habitation classique ?
Les garanties de base couvrent les événements courants comme l’incendie, le dégât des eaux ou le vol. Les catastrophes naturelles relèvent d’un régime spécifique, déclenché par un arrêté interministériel, avec une franchise légale. Pour la grêle, les infiltrations ou le retrait-gonflement des argiles, il faut lire les exclusions et parfois souscrire une extension.
Comment savoir si le prix affiché d’un logement correspond au budget réel ?
Il faut ajouter au prix ou au loyer les charges, la taxe foncière, le coût de l’énergie et les travaux à prévoir. Un bien affiché moins cher qu’un autre peut coûter davantage sur cinq ans si son isolation est mauvaise. Raisonner sur une année complète de dépenses reste la méthode la plus fiable.
Peut-on changer d’assureur en cours d’année après une installation ?
Après la première année, la résiliation à tout moment est ouverte pour les contrats habitation et automobile, sous réserve du préavis prévu au contrat. La nouvelle adresse constitue par ailleurs un motif légitime de renégociation. Il est conseillé de faire coïncider la résiliation et la nouvelle souscription afin d’éviter une interruption de garantie.