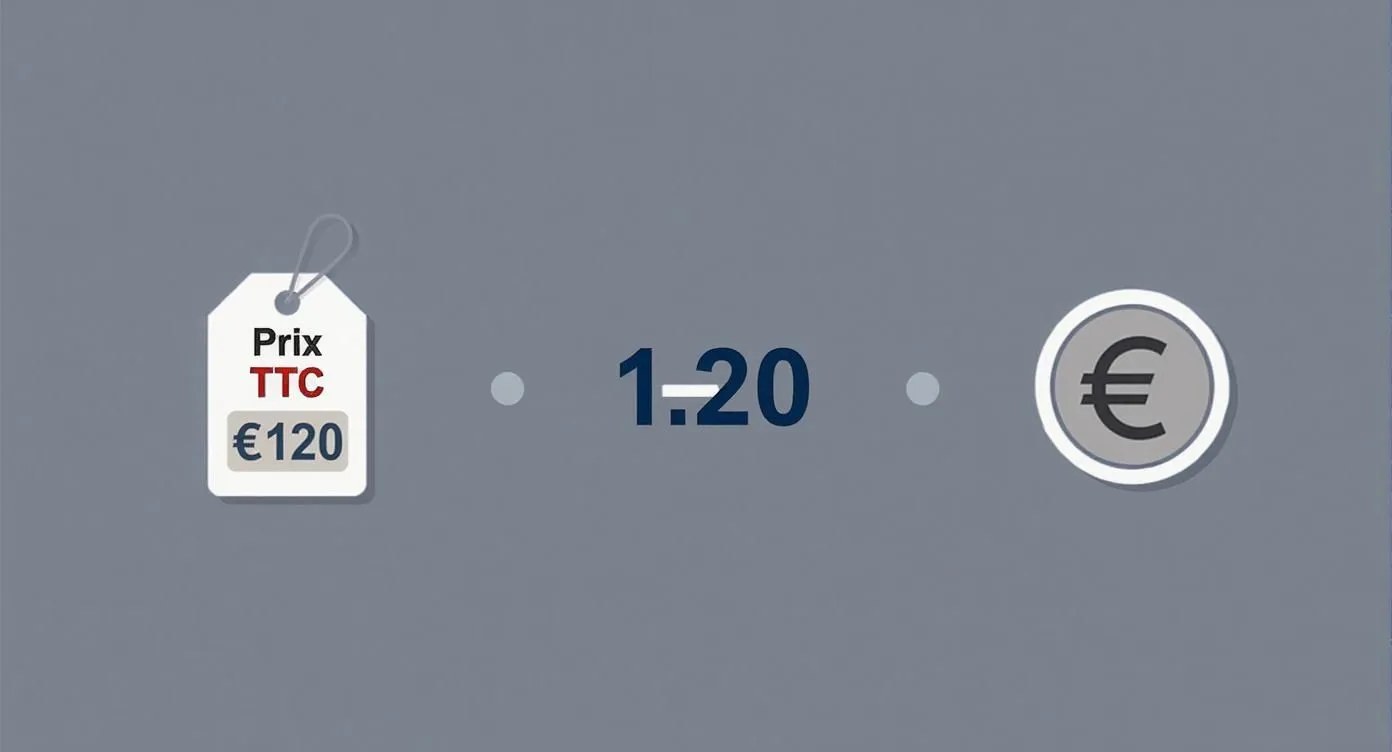
La TVA inverse (ou calcul inversé de la TVA) consiste à retrouver le prix hors taxes quand on ne connaît que le prix TTC. On divise le TTC par (1 + taux de TVA) : à 20 %, HT = TTC ÷ 1,2. Le montant de TVA est ensuite la différence entre le TTC et le HT. Exemple : 120 € TTC donnent 100 € HT et 20 € de TVA.
Beaucoup de personnes essaient de retirer 20 % au prix TTC, et obtiennent un résultat faux. Le taux s’applique au prix HT, pas au TTC : c’est tout l’enjeu de ce calcul. Voici la méthode, les coefficients à retenir pour chaque taux, des cas chiffrés et les situations où le sens du mot change, car l’expression recouvre aussi le mécanisme d’autoliquidation.
Calcul de la TVA inverse : la formule du TTC vers le HT
Le prix TTC s’obtient en multipliant le prix HT par (1 + taux). Pour revenir en arrière, il suffit donc de diviser par ce même coefficient. La formule générale s’écrit : prix HT = prix TTC ÷ (1 + taux de TVA exprimé en décimal). Avec un taux de 20 %, le diviseur vaut 1,20. Avec 10 %, il vaut 1,10.
Pour isoler directement la TVA contenue dans un prix TTC, deux écritures donnent le même résultat :
- TVA = TTC ÷ (1 + taux) × taux ;
- TVA = TTC − HT, une fois le HT calculé.
Dans le cas du taux normal, on retient souvent le raccourci TVA = TTC × 20 ÷ 120, soit un sixième du prix TTC. C’est pratique de tête, mais il ne vaut que pour 20 %.
Coefficients par taux : le tableau pour convertir un prix TTC en HT
Ce tableau regroupe les taux métropolitains en vigueur. Il évite de reconstruire la formule à chaque facture.
| Taux de TVA | Diviseur du TTC pour obtenir le HT | Part de TVA dans le TTC | Usage courant |
|---|---|---|---|
| 20 % | 1,200 | 16,67 % | Taux normal : la majorité des biens et services |
| 10 % | 1,100 | 9,09 % | Restauration sur place, travaux de rénovation, transports |
| 5,5 % | 1,055 | 5,21 % | Alimentation, livres, énergie en abonnement |
| 2,1 % | 1,021 | 2,06 % | Médicaments remboursables, presse |
La colonne « part de TVA dans le TTC » est celle qui surprend le plus : à 20 %, la taxe ne représente pas 20 % du TTC mais seulement 16,67 %. C’est la raison pour laquelle soustraire 20 % donne un HT trop bas.
Quatre exemples chiffrés de calcul inversé de TVA
Rien ne vaut quelques cas concrets pour fixer la méthode.
- Un fournisseur vous facture 120 € TTC à 20 % : 120 ÷ 1,2 = 100 € HT, donc 20 € de TVA.
- Un repas à 59,40 € TTC à 10 % : 59,40 ÷ 1,1 = 54 € HT, donc 5,40 € de TVA.
- Un panier alimentaire à 105,50 € TTC à 5,5 % : 105,50 ÷ 1,055 = 100 € HT, donc 5,50 € de TVA.
- Un produit à 21 € TTC à 2,1 % : 21 ÷ 1,021 = 20,57 € HT (arrondi), donc 0,43 € de TVA.
Et si vous aviez retiré 20 % de 120 € ? Vous auriez trouvé 96 € au lieu de 100 €, soit 4 € d’écart sur une seule ligne. Sur un registre d’achats de plusieurs centaines de factures, l’erreur devient vite significative pour une déclaration.
Reconstituer le HT dans un tableur ou sur une caisse
Dans un tableur, placez le TTC en cellule B2 et saisissez =B2/1,2 pour le HT à 20 %, puis =B2-C2 pour la TVA (en supposant le HT en C2). Pour gérer plusieurs taux, stockez le taux dans une colonne et utilisez =B2/(1+D2), avec D2 au format pourcentage. Arrondissez à deux décimales au dernier moment, sur le total de la facture si possible, afin d’éviter des écarts de centimes cumulés ligne après ligne.
Sur une facture comportant plusieurs taux, calculez chaque base séparément, puis additionnez les bases HT et les montants de TVA par taux. C’est la présentation que l’administration attend : un sous-total HT, la TVA ventilée par taux, puis le total TTC.
Quand le calcul de TVA inverse concerne votre statut
Le calcul inversé sert d’abord à ceux qui reçoivent des justificatifs en TTC : commerçants qui encaissent en caisse, particuliers employeurs, dirigeants qui saisissent des notes de frais. Si vous êtes en franchise en base, la question change : aucune TVA n’est facturée, mais vos achats en contiennent. Le sujet est détaillé dans notre article sur Auto-entrepreneur et TVA, utile pour savoir si vous devez isoler la taxe ou non.
Pour une société assujettie, retrouver le HT et la TVA d’une dépense sert à calculer la taxe déductible. Les règles de déduction et les avantages associés sont présentés dans Les avantages fiscaux de la TVA pour les entreprises. Dès qu’un bien est mixte ou partiellement privé, la part déductible peut être réduite : le calcul inversé donne alors la base, et la règle de déduction fait le reste.
Autoliquidation : l’autre sens de « TVA inverse »
Dans le langage courant, on entend aussi « TVA inverse » pour désigner le mécanisme où le client, et non le fournisseur, déclare la TVA. Le fournisseur facture alors en HT avec une mention spécifique, et l’acquéreur déclare la taxe puis la déduit dans la même déclaration, ce qui neutralise son effet sur la trésorerie. Ce dispositif concerne notamment certaines opérations de sous-traitance dans le bâtiment et certains échanges intracommunautaires. Pour comprendre ce cas précis, lisez Autoliquidation TVA.
La différence pratique est simple. Avec le calcul inversé, vous cherchez un montant à partir d’un TTC. Avec l’autoliquidation, vous n’avez pas de TVA sur la facture reçue, mais vous devez en faire apparaître une dans votre déclaration. Confondre les deux conduit à des factures mal rédigées, ou à une taxe oubliée.
Cas particuliers : DOM, Corse et acomptes
Les taux ne sont pas identiques partout. Dans les départements d’outre-mer comme la Guadeloupe, la Martinique ou La Réunion, le taux normal est de 8,5 % et le taux réduit de 2,1 %. Le diviseur devient alors 1,085. La Corse applique aussi des taux spécifiques selon la nature des opérations : vérifiez le taux de la ligne avant de diviser.
Autre situation : les paiements partiels. Quand un acompte est encaissé, la TVA peut devenir exigible selon la nature de l’opération, et il faut isoler la taxe contenue dans la somme reçue. Un exemple de calcul d’acompte est détaillé dans Comment calculer l’acompte de TVA pour les congés. Le principe reste le même : diviser par (1 + taux) pour trouver la base.
Erreurs fréquentes en TVA inverse et réflexes de contrôle
Quatre erreurs reviennent presque toujours :
- retirer le pourcentage du TTC au lieu de diviser par le coefficient ;
- appliquer 20 % à un produit soumis à 10 % ou 5,5 % ;
- arrondir trop tôt, ce qui fait dériver le total de quelques centimes ;
- oublier qu’un ticket peut mêler plusieurs taux (restauration et vente à emporter, par exemple).
Pour vérifier un résultat, refaites le chemin dans l’autre sens : multipliez le HT trouvé par (1 + taux) et comparez au TTC de départ. Si l’écart dépasse un centime d’arrondi, une étape est fausse. Gardez aussi les justificatifs d’origine : la déduction de TVA repose sur des pièces conformes, et les montants recalculés doivent coïncider avec ceux imprimés.
Enfin, côté obligations déclaratives, la TVA n’est qu’une partie du tableau. D’autres formalités fiscales annuelles existent, comme la déclaration relative à la cotisation foncière, abordée dans Cerfa 1447 C K. Mieux vaut tenir un calendrier unique pour ne rien manquer.
Quelle est la formule de TVA inverse pour un taux de 20 % ?
Divisez le prix TTC par 1,2 pour obtenir le HT. La TVA correspond ensuite au TTC moins le HT, ou au TTC multiplié par 20 puis divisé par 120.
Pourquoi ne peut-on pas simplement retirer 20 % du TTC ?
Parce que le taux s’applique au HT. Sur 120 € TTC, la TVA vaut 20 € et non 24 €. Retirer 20 % donnerait 96 €, un HT faux de 4 €.
Comment retrouver la TVA d’un ticket avec plusieurs taux ?
Séparez les lignes par taux, divisez chaque total TTC par son coefficient, puis additionnez les montants de TVA obtenus. Les bases et les taxes se présentent ensuite par taux.
La TVA inverse est-elle la même chose que l’autoliquidation ?
Non. Le calcul inversé est une opération arithmétique pour retrouver le HT. L’autoliquidation est un mécanisme fiscal où le client déclare lui-même la TVA au lieu du fournisseur.
Quel coefficient utiliser pour un prix TTC dans les DOM ?
Au taux normal de 8,5 %, divisez par 1,085. Au taux réduit de 2,1 %, divisez par 1,021. Vérifiez toujours le taux réellement applicable à l’opération.